На первых этапах развития бизнеса предприниматели нередко ведут финансовые записи в электронных таблицах. Такой подход кажется удобным: поступления можно заносить вручную, расходы распределять по категориям, а итоговые суммы получать с помощью простых формул. Пока операций немного, система действительно позволяет контролировать основные денежные потоки. Однако с появлением новых клиентов, сотрудников, поставщиков и обязательных платежей объём информации быстро увеличивается. Возникает необходимость учитывать не только движение денег, но и задолженности, документы, налоги, расчёты с контрагентами и хозяйственные обязательства. В результате обычная таблица постепенно превращается в сложный набор взаимосвязанных файлов, поддержание которого требует всё больше времени. Для малого бизнеса переход к системному учёту становится не вопросом удобства, а способом обеспечить достоверность финансовой информации и предсказуемость работы.
Содержание
Почему электронные таблицы перестают справляться с бухгалтерским учётом
Электронная таблица хорошо подходит для решения отдельных расчётных задач. В ней удобно составлять план расходов, сравнивать показатели нескольких месяцев, оценивать рентабельность товара и готовить управленческие отчёты. Проблемы возникают, когда один и тот же файл начинают использовать одновременно как журнал операций, базу контрагентов, реестр первичных документов и средство расчёта налогов. Для каждой новой задачи приходится создавать дополнительные листы, формулы и связи между данными. Со временем структура усложняется настолько, что её работоспособность начинает зависеть от одного человека, который помнит назначение всех столбцов. Если сотрудник увольняется или временно отсутствует, восстановление логики расчётов становится затруднительным. Подобная зависимость особенно опасна для небольшой организации, где финансовые обязанности часто распределены между ограниченным количеством специалистов.
Отдельную проблему создаёт ручной перенос сведений. Например, информация о поступившем платеже может сначала появиться в банковской выписке, затем попасть в таблицу движения денежных средств, после чего использоваться для сверки задолженности покупателя. Если на одном этапе сотрудник ошибочно укажет сумму или выберет другого контрагента, данные в нескольких документах начнут расходиться. Обнаружить причину бывает непросто, поскольку электронная таблица не всегда хранит полноценную историю исправлений и связи между хозяйственными операциями. При увеличении количества документов подобные ошибки могут возникать регулярно. Поэтому задача автоматизации заключается не просто в ускорении ввода чисел, а в формировании единого информационного пространства, где одна операция последовательно отражается в необходимых регистрах.
Для оценки готовности компании к переходу на специализированный учёт полезно обратить внимание на несколько характерных обстоятельств:
- Дублирование информации: одни и те же платежи, документы и сведения о контрагентах приходится вручную переносить между несколькими файлами.
- Сложность сверки: остатки, задолженности и обороты регулярно расходятся, а причины отличий приходится искать вручную.
- Зависимость от сотрудников: отдельные формулы и правила расчёта понятны только человеку, который первоначально создал таблицу.
- Недостаточная прозрачность: руководителю сложно установить, из каких операций сформировался конкретный финансовый показатель.
При этом отказываться от электронных таблиц полностью необязательно. Они сохраняют ценность для финансового планирования, подготовки аналитических моделей и разовых расчётов. Главное — правильно распределить задачи между инструментами. Бухгалтерская программа должна обеспечивать системное отражение хозяйственных операций и формирование необходимых регистров, а таблицы могут использоваться для дополнительного анализа полученных данных. Такой подход позволяет сохранить гибкость привычных инструментов, не превращая их в единственный источник бухгалтерской информации. Особенно важно разделять бухгалтерский учёт, налоговый учёт и управленческую аналитику: они могут использовать общие исходные сведения, но решают разные задачи и подчиняются различным правилам.
Как первичные документы формируют основу достоверного учёта
Любая система бухгалтерского учёта зависит от качества первичной информации. Даже самая функциональная программа не сможет правильно отразить операцию, если сотрудник указал неверную дату, сумму, контрагента или содержание хозяйственного события. Поэтому автоматизацию следует начинать с организации документооборота. Для небольшой компании это означает понимание того, какие документы сопровождают продажи, закупки, оказание услуг, расчёты с работниками и другие операции. В зависимости от характера деятельности используются договоры, акты, накладные, счета, кассовые документы и иные формы. Не все они имеют одинаковое юридическое значение, поэтому важно различать первичные учётные документы, подтверждающие хозяйственные факты, и вспомогательные материалы, используемые для согласования условий сотрудничества.
Особое значение имеет последовательность обработки документов. Например, компания оказала услугу клиенту, оформила подтверждающий документ и получила оплату. Эти события могут происходить в разные дни, а иногда даже в разные отчётные периоды. Если предприниматель ориентируется исключительно на поступление денег, он рискует потерять связь между выполненным обязательством и соответствующим платежом. В бухгалтерском учёте порядок признания операций определяется применимыми правилами, а в налоговом учёте дополнительно зависит от используемого режима. Поэтому нельзя считать банковскую выписку полноценной заменой всех остальных документов. Она подтверждает движение денежных средств, но не всегда раскрывает экономическое содержание операции. Правильная система учёта должна сохранять эту взаимосвязь.
Отдельной задачей становится хранение документальной истории. При длительном сотрудничестве с одним контрагентом компания может выполнять десятки заказов, оформлять дополнительные соглашения и получать частичные платежи. Если документы находятся в разных папках без единой системы идентификации, восстановить состояние взаиморасчётов бывает сложно. Поэтому полезно связывать документы с конкретными договорами и хозяйственными операциями, сохраняя сведения об изменениях. При использовании электронного документооборота также необходимо учитывать требования к юридической значимости документов, электронной подписи и срокам хранения. Сам по себе переход к цифровому формату не отменяет обязанности обеспечивать сохранность информации и возможность её последующего представления.
Качество первичных данных влияет и на управленческие решения. Руководитель может видеть высокую сумму поступлений за месяц, но не учитывать, что часть денег относится к авансам за ещё не выполненные работы. Аналогичным образом значительный объём закупок не всегда означает соответствующее увеличение текущих расходов в бухгалтерском смысле. Если информация об операциях ведётся последовательно, становится проще отличать движение денег от финансового результата. Для предпринимателя это особенно важно при планировании закупок, оценке прибыльности направлений деятельности и принятии решений о новых обязательствах. Поэтому организация первичных документов создаёт основу не только для обязательной отчётности, но и для понимания реального состояния бизнеса.
Как выбрать бухгалтерскую программу для небольшой организации
При выборе программного обеспечения предприниматель нередко ориентируется прежде всего на стоимость лицензии. Однако цена приобретения не отражает всех расходов на автоматизацию. Необходимо учитывать настройку, перенос исходных сведений, обучение сотрудников, обновления и дальнейшее сопровождение. Например, относительно недорогая система может потребовать значительных усилий при переносе справочников и остатков, тогда как более функциональный продукт окажется избыточным для компании с небольшим количеством операций. Поэтому оценивать программное решение следует в контексте конкретных бизнес-процессов. Для ИП без работников и организации с несколькими десятками сотрудников требования к учёту будут существенно различаться, даже если оба предприятия относятся к категории малого бизнеса.
Наличие бесплатных решений позволяет снизить первоначальные затраты на организацию бухгалтерии. Например, разработчик «Инфо-Предприятие: Бухгалтерия» предлагает бесплатную версию программы, предназначенную для ведения учёта организаций и индивидуальных предпринимателей. Согласно описанию производителя, она не является краткосрочной демонстрационной редакцией, допускает выполнение бухгалтерских операций и получение обновлений отчётных форм. При этом бесплатный вариант имеет функциональные отличия от платных комплектаций, в частности в области одновременной работы нескольких пользователей с общей базой, разграничения прав и администрирования. Поэтому перед выбором важно сопоставить возможности конкретной редакции с реальными потребностями предприятия, а не ориентироваться исключительно на отсутствие лицензионной платы.
При сравнении бухгалтерских систем полезно учитывать несколько основных характеристик:
- Соответствие деятельности: программа должна поддерживать необходимые хозяйственные операции, формы документов и применимый порядок учёта.
- Актуальность обновлений: важно учитывать сопровождение изменений законодательства, отчётных форм и расчётных алгоритмов.
- Возможности переноса данных: следует заранее оценивать импорт справочников, остатков и других сведений из существующей системы.
- Условия использования: необходимо понимать ограничения редакции, порядок лицензирования, доступность поддержки и возможности дальнейшего расширения.
Важным критерием остаётся квалификация сотрудников. Если бухгалтер привык работать в одной программе, переход на другую систему требует времени для освоения интерфейса и новых правил обработки операций. Поэтому решение о миграции желательно принимать с участием человека, который непосредственно ведёт учёт. Руководитель может оценивать стоимость внедрения и управленческую пользу, тогда как бухгалтер способен обнаружить отсутствие необходимого отчёта или неудобство ежедневной операции. Особенно важно проверить работу с типичными документами компании ещё до окончательного перехода. Несколько пробных операций позволяют получить более достоверное представление о пригодности программы, чем изучение рекламного описания или общего перечня функций.
Почему перенос данных требует отдельной подготовки
Переход с электронных таблиц или ранее использовавшейся бухгалтерской системы редко ограничивается установкой новой программы. Перед началом работы необходимо подготовить справочники контрагентов, сведения об организации, данные по расчётам и другие необходимые показатели. Если исходная информация содержит дубли или устаревшие значения, автоматический перенос способен сохранить существующие проблемы. Например, один и тот же поставщик может быть записан под несколькими похожими названиями, а сведения о договоре — находиться в разных файлах. После переноса такие расхождения начнут мешать формированию отчётов и сверке взаиморасчётов. Поэтому первоначальная проверка данных становится важной частью проекта автоматизации, даже когда объём информации сравнительно небольшой.
Отдельную сложность представляет перенос начальных остатков. Для корректного продолжения учёта необходимо определить, какие обязательства, активы и расчёты существуют на выбранную дату перехода. При этом состав переносимых сведений зависит от применяемой системы бухгалтерского и налогового учёта. Ошибки в остатках способны влиять на последующие отчётные периоды, поэтому их нельзя рассматривать как незначительную техническую неточность. Например, неверно перенесённая задолженность покупателя приведёт к неправильному отображению состояния расчётов после поступления оплаты. Поэтому результаты миграции необходимо подтверждать сверкой с достоверными исходными регистрами и документами. Сам факт успешной загрузки файла ещё не означает, что данные были перенесены содержательно правильно.
При подготовке к переходу важно заранее определить дату, начиная с которой новая программа становится основным инструментом учёта. Если сотрудники продолжают независимо вносить операции в старую и новую системы, возникает риск появления разных версий данных. В некоторых ситуациях параллельная работа используется для контрольного сравнения, но она должна иметь чётко установленный срок и понятные правила. Иначе двойной ввод увеличивает нагрузку на сотрудников и создаёт новые ошибки. Для небольшого предприятия особенно полезно заранее распределить ответственность за перенос справочников, проверку остатков и контроль первых операций. Такая организация помогает сделать переход последовательным и снижает вероятность того, что отдельные документы останутся только в прежней системе.
Необходимо также обеспечить сохранность исходной информации. Даже после успешной миграции прежние документы и архивные данные могут потребоваться для проверки операций прошлых периодов. Поэтому удалять первоначальные файлы сразу после переноса не следует. Полезно сохранить неизменяемую архивную копию и обеспечить возможность её восстановления при необходимости. При этом доступ к бухгалтерским данным должен предоставляться с учётом служебных обязанностей сотрудников и характера содержащихся сведений. Такая осторожность особенно важна, когда система включает персональные данные работников, информацию о выплатах или коммерческие сведения. Автоматизация не отменяет требований к информационной безопасности, а делает организацию доступа и резервного копирования ещё более значимой.
Как бухгалтерская программа помогает контролировать платежи и налоги
Одна из основных задач повседневного учёта заключается в согласовании хозяйственных операций с движением денежных средств. Компания может выставлять счета, получать частичную оплату, возвращать авансы и рассчитываться с поставщиками. Если эти события отражаются в отдельных таблицах, руководителю бывает трудно быстро определить, какие обязательства уже исполнены, а какие остаются открытыми. Бухгалтерская система позволяет связывать документы и платежи в рамках единой информационной модели при корректной настройке соответствующих операций. Однако автоматическая обработка не освобождает сотрудников от необходимости проверять назначение платежа и правильность его отнесения к договору или контрагенту. Особенно внимательно следует относиться к операциям с одинаковыми суммами, которые могут относиться к разным обязательствам.
Налоговый учёт требует отдельного внимания, поскольку его правила зависят от статуса организации, применяемого режима и характера операций. Например, индивидуальные предприниматели и общества с ограниченной ответственностью могут иметь разные обязанности по ведению бухгалтерского учёта и представлению отчётности. Кроме того, порядок определения налоговой базы различается для разных режимов налогообложения. Поэтому нельзя считать, что одинаковая программа автоматически обеспечивает идентичный алгоритм расчёта для всех компаний. Необходимо правильно указать исходные параметры и следить за изменениями действующих требований. Особенно важно учитывать, что применимость конкретных налоговых правил определяется не названием организации, а совокупностью юридически значимых обстоятельств.
Автоматизация помогает упорядочить расчёты, однако ошибки возможны и при использовании профессионального программного обеспечения. Например, неверная классификация хозяйственной операции способна повлиять на регистры и отчётность, даже если все вычисления выполнены программой. Аналогичным образом неправильный период отражения документа может изменить показатели нескольких месяцев. Поэтому внутренний контроль должен включать проверку исходных данных, логики операций и итоговых значений. Для малого бизнеса достаточно разумной системы регулярных сверок, соответствующей масштабу деятельности. Нет необходимости создавать сложный многоуровневый документооборот ради небольшого количества операций, но полностью отказываться от контрольных процедур тоже опасно.
Важным результатом системного учёта становится возможность анализировать финансовое положение предприятия без постоянной ручной подготовки данных. Руководитель может получать сведения о задолженностях, динамике расходов и результатах деятельности на основании корректно сформированных регистров. При этом бухгалтерская отчётность и управленческие показатели не всегда совпадают по назначению. Например, для оценки движения денежных средств может потребоваться отдельный управленческий анализ, поскольку бухгалтерский финансовый результат не равен сумме поступлений на расчётный счёт. Поэтому программная система должна рассматриваться как источник структурированной информации, а не как инструмент, автоматически принимающий управленческие решения. Пользу она приносит тогда, когда данные правильно интерпретируются и используются в соответствии с задачами бизнеса.
Как сохранить надёжность учёта после автоматизации
После перехода на специализированную программу основная работа по организации учёта не заканчивается. Система требует регулярного обновления, корректного ввода документов и контроля состояния информационной базы. Например, при появлении новых сотрудников необходимо определить их права доступа, а после изменения хозяйственных процессов — проверить соответствие используемых настроек. Если компания начинает заниматься новым видом деятельности, прежняя схема отражения операций может оказаться недостаточной. Поэтому автоматизация должна развиваться вместе с бизнесом. При этом любые существенные изменения желательно предварительно оценивать, чтобы не нарушить уже работающие расчётные процедуры и не создать несоответствия между ранее сформированными и новыми данными.
Особое значение имеет резервное копирование. Бухгалтерская информация накапливается в течение длительного времени, а её утрата может существенно осложнить работу организации. Причиной проблемы бывают технические неисправности, ошибочные действия пользователей, вредоносное программное обеспечение и другие обстоятельства. Поэтому наличие одной копии базы на рабочем компьютере нельзя считать достаточной защитой. Необходимо предусматривать сохранение резервных экземпляров с учётом особенностей конкретной программы и проверять возможность их восстановления. При этом резервная копия должна быть не просто создана, но и доступна в ситуации, когда основная информационная система перестала работать. Проверка восстановления позволяет обнаружить проблемы заранее.
Для небольших компаний важен баланс между надёжностью и сложностью внутренней организации. Если предприниматель вводит слишком много формальных процедур, сотрудники начинают тратить значительное время на выполнение вспомогательных действий. Однако отсутствие элементарных правил постепенно приводит к дублированию документов, ошибкам и потере информации. Поэтому полезно определить основные обязанности, порядок обработки операций и периодичность контрольных сверок, не превращая небольшую бухгалтерию в чрезмерно бюрократизированную структуру. При этом следует учитывать, что бухгалтерские процессы зависят от деятельности предприятия. Система, удобная для компании, оказывающей несколько видов услуг, может не подходить торговой организации с большим количеством товарных операций.
Надёжность учёта во многом определяется понятностью рабочих процедур. Если каждый сотрудник знает, какие документы необходимо оформить, где отражаются платежи и кто отвечает за исправление ошибок, система становится более устойчивой. Это особенно важно при временном отсутствии бухгалтера или передаче обязанностей другому специалисту. Хорошо организованный учёт не должен зависеть исключительно от памяти одного человека. Документированные правила, сохранённая история операций и понятная структура данных помогают поддерживать непрерывность работы. Для собственника бизнеса такая устойчивость означает возможность получать достоверную информацию без необходимости ежедневно вмешиваться во все бухгалтерские процессы.
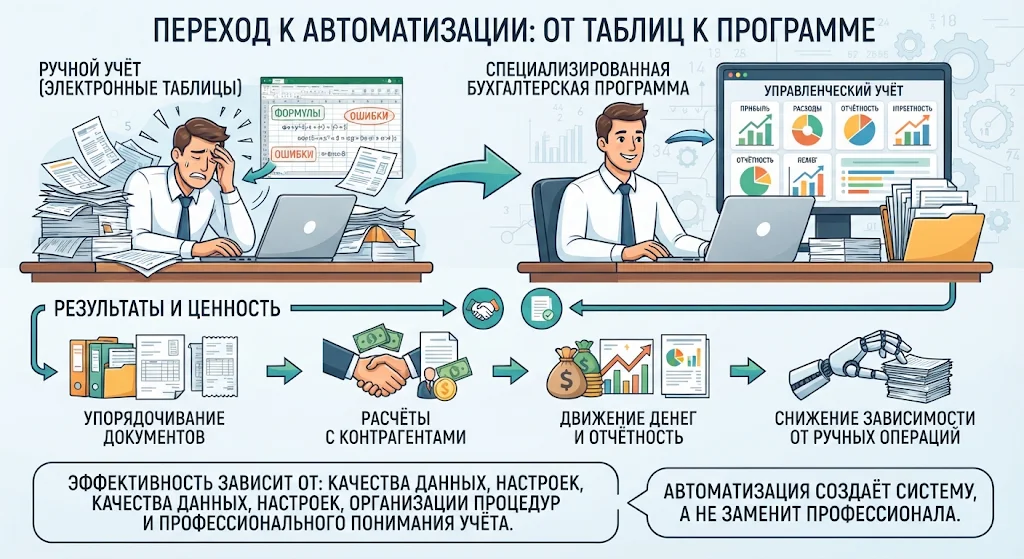
Переход от электронных таблиц к специализированной бухгалтерской программе позволяет малому бизнесу упорядочить документы, расчёты с контрагентами, движение денежных средств и подготовку отчётности. Однако эффективность автоматизации зависит не только от функциональности выбранного продукта, но и от качества исходных данных, правильности настроек и организации внутренних процедур. Бесплатные программные решения могут быть полезны небольшим компаниям, если их возможности соответствуют реальным задачам и квалификации пользователей. При этом автоматизация не заменяет профессионального понимания бухгалтерского и налогового учёта. Её главная ценность заключается в создании последовательной системы работы с информацией, которая уменьшает зависимость от ручных операций и помогает руководителю увереннее оценивать финансовое состояние предприятия.